Zamówienie z zagranicznego sklepu internetowego może kosztować więcej niż cena widoczna przy zakupie. Od 1 lipca 2026 r. UE stosuje tymczasowe cło 3 € do objętych nim przesyłek o wartości nieprzekraczającej 150 €. Nie musi to być jednak łączna kwota za całą paczkę.
Jakich zakupów dotyczy ta stawka?
Artykuł 2 rozporządzenia (UE) 2026/382 przewiduje ją dla towarów importowanych w ramach IOSS, czyli systemu rozliczania VAT przy sprzedaży internetowej, lub w przesyłkach pocztowych. Przy innych sposobach importu mogą obowiązywać zwykłe stawki celne. Automatyczne doliczanie 3 € do każdej paczki międzynarodowej byłoby więc mylące.
3 € za produkt czy za paczkę?
Obliczenie zależy od pozycji towarowych w zgłoszeniu celnym. Kilka produktów może stanowić jedną pozycję, jeśli mają tę samą klasyfikację, opis i, gdy jest to wymagane, pochodzenie. Zasady i przykłady zawiera sekcja 5.2 wytycznych Komisji Europejskiej.
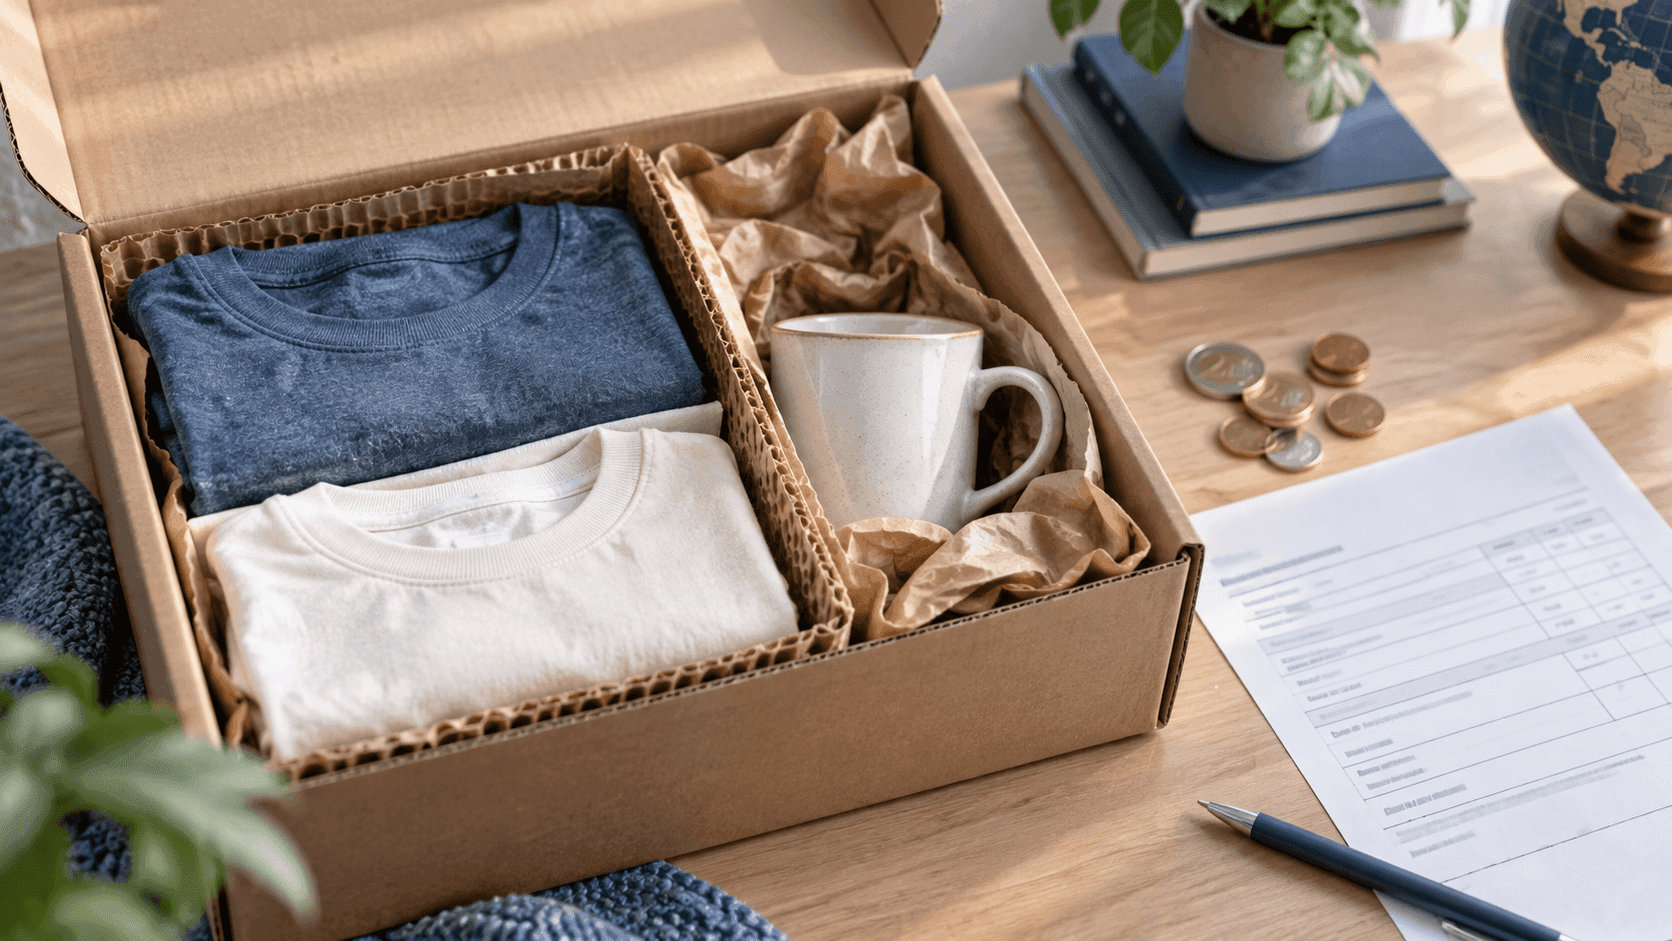
Załóżmy, że dwie identyczne koszulki można prawidłowo zgłosić jako jedną pozycję: cło wyniesie 3 €. Dodanie kubka jako osobnej pozycji zwiększy je do 6 €. Przykład dotyczy przesyłki objętej tą stawką; ostateczne obliczenie zależy od poprawnego zgłoszenia.
Jakie inne koszty pozostają?
Cło nie zastępuje VAT, kosztów dostawy ani ewentualnych opłat przewoźnika za odprawę celną. Przed zakupem zapytaj sprzedawcę, które należności są wliczone w cenę, a które mogą pojawić się przy imporcie.
Jakie dane przygotować?
Zachowaj potwierdzenie zamówienia, wartość i liczbę każdego produktu. Opisz zawartość jasno: „dwie bawełniane koszulki i ceramiczny kubek” mówi więcej niż „rzeczy osobiste”. Przy sprzedaży IOSS przekaż przewoźnikowi potrzebne informacje w przewidziany przez niego sposób.
W sprzedaży internetowej znaczenie mają również identyfikatory produktów PID.